お知らせ
戻る
(11) 定額減税にかかる追加の給付金「調整給付金(不足額給付)」について
不足額給付とは
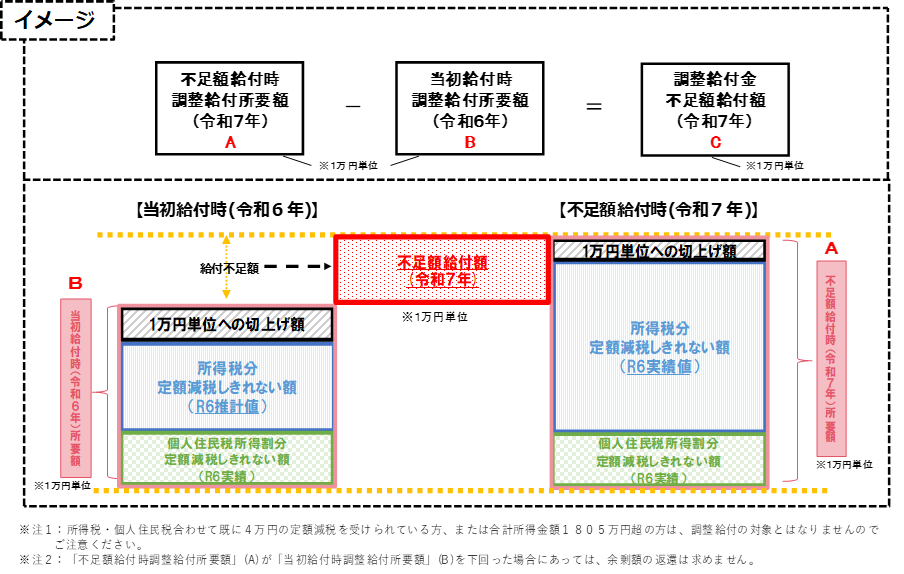
昨年夏、定額減税しきれないと見込まれた方に対して、当該減税しきれないと見込まれた額を基礎として、調整給付金(当初調整給付)を支給しましたが、以下の(1)または(2)の事情により、当初調整給付の支給額に不足が生じる場合に、追加で給付を行うものです。
(1) 不足額給付Ⅰ
当初調整給付の算定に際し、令和5年所得等を基にした推計額(令和6年分推計所得税額)を用いて算定したことなどにより、令和6年分所得税および定額減税の実績額等が確定したのちに、本来給付すべき所要額と、当初調整給付額との間で差額が生じた方に対して、その差額を支給
(例)
- 令和5年所得に比べ、令和6年所得が減少したことにより、「令和6年分推計所得税額(令和5年所得)」>「令和6年分所得税額(令和6年所得)」となった方
- こどもの出生等、扶養親族が令和6年中に増加したことにより、「所得税分定額減税可能額(当初給付時)」<「所得税分定額減税可能額(不足額給付時)」となった方
- 当初調整給付後に税額修正が生じたことにより、令和6年度分個人住民税所得割額が減少し、都度対応ではなく、不足額給付時に一律対応することとされた方
(2) 不足額給付Ⅱ
本人および扶養親族等として定額減税対象外であり、かつ低所得世帯向け給付の対象世帯の世帯主・世帯員にも該当しなかった方に対して、1人当たり原則4万円(定額)を支給
以下の全ての要件を満たす方
- 令和6年分所得税および令和6年度分個人住民税所得割ともに定額減税前税額がゼロ
(ほとんど等しい本人として定額減税対象外) - 税制度上、「扶養親族等」から外れてしまう青色事業専従者・事業専従者(白色)の方、合計所得金額48万円超の方
(ほとんど等しい扶養親族等としても定額減税対象外) - 低所得世帯向け給付(R5非課税給付等、R6非課税化給付等)対象世帯の世帯主・世帯員に該当していない
給付金の支給手続き
(1) 不足額給付Ⅰ
昨年の当初調整給付支給の際に口座を確認済の方、または昨年の当初調整給付の支給は無かったがマイナンバーカードと紐づけて公金受取口座の登録をされている方には、支給決定通知書を6月下旬(※)に発送します。
支給決定通知書の返送は不要です。
支給口座の確認が必要な方には、支給確認書を6月下旬(※)に発送します。
内容を確認のうえ、支給確認書をご返送ください。
(※)令和6年中に笠間市に転入された方は7月中旬
(2) 不足額給付Ⅱ
対象者には、支給申請書を7月中旬に発送しますので内容を確認のうえ、支給申請書をご返送ください。
支給確認書および支給申請書の返送が必要な方には、返送されてから3週間程度で給付金を振り込みます。
なお、支給確認書および支給申請書の返送期限は、令和7年10月31日(金曜日)です。
詳しくは市ホームページ、内閣官房ホームページからご確認ください。
問い合わせ
税務課(内線113)