笠間市の財政健全化法に基づく財政指標の概要
「地方公共団体の財政の健全化に関する法律(財政健全化法)」に基づき、令和6年度の笠間市の健全化判断比率および公営企業の資金不足比率をお知らせします。
令和6年度決算に基づき算定した結果、すべての比率で基準を下回っています。
今後とも限られた財源の重点的かつ効率的な予算の配分を行うとともに、節度ある財政運営に努めていきます。
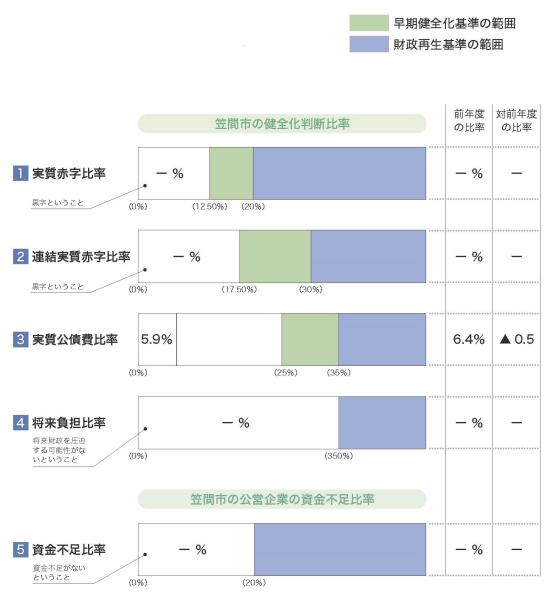
笠間市は赤字額がなく、かつ将来負担比率が算定されず、健全な財政運営が行われています。
早期健全化基準
早期健全化団体に移行する基準。
早期健全化団体になると、財政健全化計画を定めて財政の健全化に向けた取り組みを行うことになります。
財政再生基準
財政再生団体になる基準。
財政再生団体になると、財政再生計画を定めて財政再建に取り組むことになります。
また、総務大臣の許可がなければ地方債の借り入れができなくなります。
用語の解説
1. 実質赤字比率
普通会計(一般会計)の赤字の程度を指標化し、財政経営の悪化の度合いを示すものです。
笠間市の決算額は黒字であるため「-%」と表示しています。
2. 連結実質赤字比率
全会計(一般会計+特別会計等)の赤字や黒字を合算し、笠間市全体としての財政経営の悪化の度合いを示すものです。
笠間市の連結決算額は黒字であるため「-%」と表示しています。
3. 実質公債費比率
借入金(地方債)の返済額およびこれに準ずる額の大きさを指標化し、借入金の返済による財政負担の程度を示すものです(全会計+笠間地方広域事務組合などの一部事務組合などが対象)。
4. 将来負担比率
一般会計などの借入金や将来支払っていく可能性のある負担などの現時点での残高を指標化し、将来財政を圧迫する可能性の度合いを示すものです。
笠間市の将来負担比率は算定されないため「-%」と表示しています(全会計+一部事務組合+第三セクターなどが対象)。
5. 資金不足比率
病院事業など各公営企業会計の資金不足の程度を指標化し、経営状態の悪化の度合いを示すものです。
公営企業に資金不足額はありませんので「-%」と表示しています。
問い合わせ
財政課(内線 213)