○東日本大震災の被災者に対する国民健康保険税減免取扱要綱
平成23年6月27日
告示第830号
(目的)
第1条 この告示は、東日本大震災による被災者に係る国民健康保険税(以下「保険税」という。)の減免に関し必要な事項を定めるものとする。
(1) 大震災による被害を受けたことにより、生計の中心となっている者が死亡し、又は重篤な疾病を負った世帯 全額
(2) 大震災による被害を受けたことにより、生計の中心となっている者の行方が不明となった世帯 全額
ア 事業収入等のいずれかの減少額(保険金、損害賠償等により補填されるべき金額を控除した額)が前年の事業収入等の額の10分の3以上であること。
イ 前年の地方税法(昭和25年法律第226号)第314条の2第1項に規定する総所得金額及び山林所得金額並びに国民健康保険施行令(昭和33年政令第362号)第27条の2第1項に規定する他の所得の区分して計算される所得の金額(地方税法第314条の2第1項各号及び第2項の規定の適用がある場合には、その適用前の金額)の合計額(以下「合計所得金額」という。)が1,000万円以下であること。
ウ 減少することが見込まれている事業収入等に係る所得以外の前年の所得の合計額が400万円以下であること。
(4) 原子力災害対策特別措置法(平成11年法律第156号)第15条第3項の規定による避難のための立退き若しくは屋内への退避に係る内閣総理大臣の指示の対象地域であるため避難若しくは退避を行った世帯又は同法第20条第3項の規定による計画的避難準備区域の設定に係る原子力災害対策本部長の指示の対象となっている世帯 全額
(5) 大震災により生計の中心となっている者の居住する住宅に損害を受けた世帯 当該世帯の被保険者全員について算定した国保税額に次の表の左欄に掲げる損害程度の区分に応じ、それぞれ当該右欄に定める減免割合を乗じて得た額
損害の程度 | 減免割合 |
全壊又は大規模半壊 | 10分の10 |
半壊 | 10分の5 |
損壊にかかる修繕費用から損害保険等により補填される金額を控除した金額が、建物取得価格の30パーセント以上のとき | 10分の5 |
(6) 大震災による被害を受けたことにより、生計の中心となっている者以外の被保険者の行方が不明となった世帯 当該世帯の被保険者全員について算定した国保税額と行方不明者以外の被保険者について算定した国保税額との差額
(7) 特定避難勧奨地点(原子力災害対策特別措置法第17条第8項の規定により設置された原子力災害現地対策本部の長が、事故発生後1年間の積算線量が20mSvを超えると推定されるとして推定した住居をいう。)に居住しているため、避難を行っている世帯(当該地点の解除後も同様とする。) 全部
(平24告示638・追加、平25告示258・一部改正)
3 平成26年度分の国保税のうち減免の対象となるものは、平成27年3月31日までに普通徴収の納期限(特別徴収の場合にあっては特別徴収対象年金給付の支払日)が設定されているものであって、前条第4号及び第7号のいずれかに該当するものとする。ただし、同条第7号で規定する地点で、指定が解除された区域(以下「旧緊急時避難準備区域等」という。)に居住している世帯(東日本大震災発生後に他市町村へ転出した世帯を含む)であって、平成25年の国民健康保険法施行令(昭和33年政令第362号)第29条の3第2項に規定する基準所得額を合計した額が、600万円を超える世帯については、平成26年4月分から9月分までに相当する月割算定額とする。
4 平成27年度分の国保税のうち減免の対象となるものは、平成28年3月31日までに普通徴収の納期限(特別徴収の場合にあっては特別徴収対象年金給付の支払日)が設定されているものであって、前条第4号及び第7号のいずれかに該当するものとする。ただし、旧避難指示解除準備区域等(原子力災害対策特別措置法第20条第2項の規定に基づいて原子力災害対策本部長が避難指示解除準備区域に指定し、その後当該指定が解除された区域及び前条第7号に規定する地点であって平成26年度中にその指定が解除された地点をいう。)に居住している世帯(東日本大震災発生後に他市町村へ転出した世帯を含む。)であって、平成26年の国民健康保険法施行令第29条の3第2項に規定する基準所得額を合計した額が、600万円を超える世帯については、平成27年4月分から9月分までに相当する月割算定額とする。
5 平成28年度分の国保税のうち減免の対象となるものは、平成29年3月31日までに普通徴収の納期限(特別徴収の場合にあっては特別徴収対象年金給付の支払日)が設定されているものであって、前条第4号及び第7号のいずれかに該当するものとする。ただし、旧避難指示解除準備区域(原子力災害対策特別措置法第20条第2項の規定に基づいて原子力災害対策本部長が避難指示解除準備区域に指定し、その後当該指定が解除された区域及び前条第7号に規定する地点であって平成27年度中にその指定が解除された地点をいう。)に居住している世帯(東日本大震災発生後に他市町村へ転出した世帯を含む。)であって、平成27年の国民健康保険法施行令第29条の3第2項に規定する基準所得額を合計した額が、600万円を超える世帯については、平成28年4月分から9月分までに相当する月割算定額とする。
6 平成29年度分の国保税のうち減免の対象となるものは、平成30年3月31日までに普通徴収の納期限(特別徴収の場合にあっては特別徴収対象年金給付の支払日)が設定されているものであって、前条第4号及び第7号のいずれかに該当するものとする。ただし、旧居住制限区域等(原子力災害対策特別措置法第20条第2項の規定に基づいて原子力災害対策本部長が居住制限区域等に指定し、その後当該指定が解除された区域及び前条第7号に規定する地点であって平成28年度中にその指定が解除された地点をいう。)に居住している世帯(東日本大震災発生後に他市町村へ転出した世帯を含む。)であって、平成28年の国民健康保険法施行令第29条の3第2項に規定する基準所得額を合計した額が、600万円を超える世帯については、平成29年4月分から9月分までに相当する月割算定額とする。
7 平成30年度分の国保税のうち減免の対象となるものは、平成31年3月31日までに普通徴収の納期限(特別徴収の場合にあっては特別徴収対象年金給付の支払日)が設定されているものであって、前条第4号及び第7号のいずれかに該当するものとする。ただし、旧避難指示区域等(原子力災害対策特別措置法第20条第2項の規定に基づいて原子力災害対策本部長が避難指示区域等に指定し、その後当該指定が解除された区域及び前条第7号に規定する地点であって平成29年度中にその指定が解除された地点をいう。)に居住している世帯(東日本大震災発生後に他市町村へ転出した世帯を含む。)であって、平成29年の国民健康保険法施行令第29条の3第2項に規定する基準所得額を合計した額が、600万円を超える世帯については、平成30年度分の国保税については、減免しない。
8 令和元年度分の国保税のうち減免の対象となるものは、令和2年3月31日までに普通徴収の納期限(特別徴収の場合にあっては特別徴収対象年金給付の支払日)が設定されているものであって、前条第4号及び第7号のいずれかに該当するものとする。ただし、旧避難指示区域等(原子力災害対策特別措置法第20条第2項の規定に基づいて原子力災害対策本部長が避難指示区域等に指定し、その後当該指定が解除された区域及び前条第7号に規定する地点であって平成30年度中にその指定が解除された地点をいう。)に居住している世帯(東日本大震災発生後に他市町村へ転出した世帯を含む。)であって、平成30年の国民健康保険法施行令第29条の3第2項に規定する基準所得額を合計した額が、600万円を超える世帯については、令和元年度分の国保税については、減免しない。
9 令和2年度分の国保税のうち減免の対象となるものは、令和3年3月31日までに普通徴収の納期限(特別徴収の場合にあっては特別徴収対象年金給付の支払日)が設定されているものであって、前条第4号及び第7号のいずれかに該当するものとする。ただし、旧避難指示区域等(原子力災害対策特別措置法第20条第2項の規定に基づいて原子力災害対策本部長が避難指示区域等に指定し、その後当該指定が解除された区域及び前条第7号に規定する地点であって令和元年度中にその指定が解除された地点をいう。)に居住している世帯(東日本大震災発生後に他市町村へ転出した世帯を含む。)であって、令和元年の国民健康保険法施行令第29条の3第2項に規定する基準所得額を合計した額が、600万円を超える世帯については、令和2年度分の国保税については、減免しない。
10 令和3年度分の国保税のうち減免の対象となるものは、令和4年3月31日までに普通徴収の納期限(特別徴収の場合にあっては特別徴収対象年金給付の支払日)が設定されているものであって、前条第4号及び第7号のいずれかに該当するものとする。ただし、旧避難指示区域等(原子力災害対策特別措置法第20条第2項の規定に基づいて原子力災害対策本部長が避難指示区域等に指定し、その後当該指定が解除された区域及び前条第7号に規定する地点であって令和2年度中にその指定が解除された地点をいう。)に居住している世帯(東日本大震災発生後に他市町村へ転出した世帯を含む。)であって、令和2年の国民健康保険法施行令第29条の3第2項に規定する基準所得額を合計した額が、600万円を超える世帯については、令和3年度分の国保税については、減免しない。
11 令和4年度分の国保税のうち減免の対象となるものは、令和5年3月31日までに普通徴収の納期限(特別徴収の場合にあっては特別徴収対象年金給付の支払日)が設定されているものであって、前条第4号及び第7号のいずれかに該当するものとする。ただし、旧避難指示区域等(原子力災害対策特別措置法第20条第2項の規定に基づいて原子力災害対策本部長が避難指示区域等に指定し、その後当該指定が解除された区域及び前条第7号に規定する地点であって令和3年度中にその指定が解除された地点をいう。)に居住している世帯(東日本大震災発生後に他市町村へ転出した世帯を含む。)であって、令和3年の国民健康保険法施行令第29条の3第2項に規定する基準所得額を合計した額が、600万円を超える世帯については、令和4年度分の国保税については、減免しない。
12 令和5年度分の国保税のうち減免の対象となるものは、令和6年3月31日までに普通徴収の納期限(特別徴収の場合にあっては特別徴収対象年金給付の支払日)が設定されているものであって、前条第4号及び第7号のいずれかに該当するものとする。ただし、旧避難指示区域等(原子力災害対策特別措置法第20条第2項の規定に基づいて原子力災害対策本部長が避難指示区域等に指定し、その後当該指定が解除された区域及び前条第7号に規定する地点であって令和4年度中にその指定が解除された地点をいう。ただし、平成26年までに避難指示区域等の指定が解除された旧避難指示区域等を除く。)に居住している世帯(東日本大震災発生後に他市町村へ転出した世帯を含む。)であって、令和4年の国民健康保険法施行令第29条の3第2項に規定する基準所得額を合計した額が、600万円を超える世帯については、令和5年度分の国保税については、減免しない。
13 令和6年度分の国保税のうち減免の対象となるものは、令和7年3月31日までに普通徴収の納期限(特別徴収の場合にあっては特別徴収対象年金給付の支払日)が設定されているものであって、前条第4号及び第7号のいずれかに該当するものとする。ただし、旧避難指示区域等(原子力災害対策特別措置法第20条第2項の規定に基づいて原子力災害対策本部長が避難指示区域等に指定し、その後当該指定が解除された区域及び前条第7号に規定する地点であって令和5年度中にその指定が解除された地点をいう。ただし、平成27年までに避難指示区域等の指定が解除された旧避難指示区域等を除く。)に居住している世帯(東日本大震災発生後に他市町村へ転出した世帯を含む。)であって、令和5年の国民健康保険法施行令第29条の3第2項に規定する基準所得額を合計した額が、600万円を超える世帯については、令和6年度分の国保税については、減免しない。
14 令和7年度分の国保税のうち減免の対象となるものは、令和8年3月31日までに普通徴収の納期限(特別徴収の場合にあっては特別徴収対象年金給付の支払日)が設定されているものであって、前条第4号及び第7号のいずれかに該当するものとする。ただし、旧避難指示区域等(原子力災害対策特別措置法第20条第2項の規定に基づいて原子力災害対策本部長が避難指示区域等に指定し、その後当該指定が解除された区域及び前条第7号に規定する地点であって令和6年度中にその指定が解除された地点をいう。ただし、平成28年までに避難指示区域等の指定が解除された旧避難指示区域等を除く。)に居住している世帯(東日本大震災発生後に他市町村へ転出した世帯を含む。)であって、令和6年の国民健康保険法施行令第29条の3第2項に規定する基準所得額を合計した額が、600万円を超える世帯については、令和7年度分の国保税については、減免しない。
(平25告示258・全改、平26告示303・平27告示769・平28告示466・平29告示562・平30告示612・令元告示71・令2告示240・令3告示341・令4告示283・令5告示309・令6告示435・令7告示281・一部改正)
(特例減免措置の見直し)
第3条の2 前条の規定にかかわらず、平成26年度までに避難指示区域等の指定が解除された上位所得層を除く旧避難指示区域等に居住している世帯(東日本大震災発生後に他市町村へ転出した世帯を含む。)の令和5年度分の国保税であって、令和6年3月31日までに普通徴収の納期限(特別徴収の場合にあっては特別徴収対象年金給付の支払日)が設定されているものについては、半額の減免とする。なお、次年度分の国保税については、減免しない。
2 前条の規定にかかわらず、平成27年度に避難指示区域等の指定が解除された上位所得層を除く旧避難指示区域等に居住している世帯(東日本大震災発生後に他市町村へ転出した世帯を含む。)の令和6年度分の国保税であって、令和7年3月31日までに普通徴収の納期限(特別徴収の場合にあっては特別徴収対象年金給付の支払日)が設定されているものについては、半額の減免とする。なお、次年度分の国保税については、減免しない。
3 前条の規定にかかわらず、平成28年度に避難指示区域等の指定が解除された上位所得層を除く旧避難指示区域等に居住している世帯(東日本大震災発生後に他市町村へ転出した世帯を含む。)の令和7年度分の国保税であって、令和8年3月31日までに普通徴収の納期限(特別徴収の場合にあっては特別徴収対象年金給付の支払日)が設定されているものについては、半額の減免とする。なお、次年度分の国保税については、減免しない。
(令5告示309・追加、令6告示435・令7告示281・一部改正)
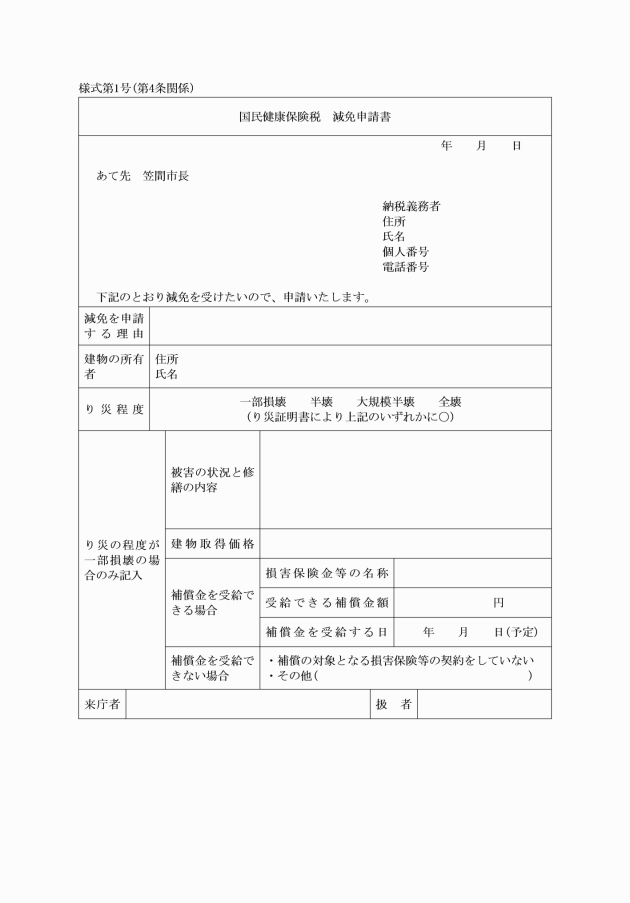
(1) り災証明書
(2) 住宅取得価格を証する書類
(3) り災にかかる修繕費等の金額を証する書類
(4) 損害保険等により補填される金額を証する書類
(5) その他必要と認める書類
2 前項の規定による申請は、令和8年3月31日までとする。
(平24告示638・旧第3条繰下・一部改正、平25告示258・平26告示303・平27告示769・平28告示466・平29告示562・平30告示612・令元告示71・令2告示240・令3告示341・令4告示283・令5告示309・令6告示435・令7告示281・一部改正)
(減免の承認等)
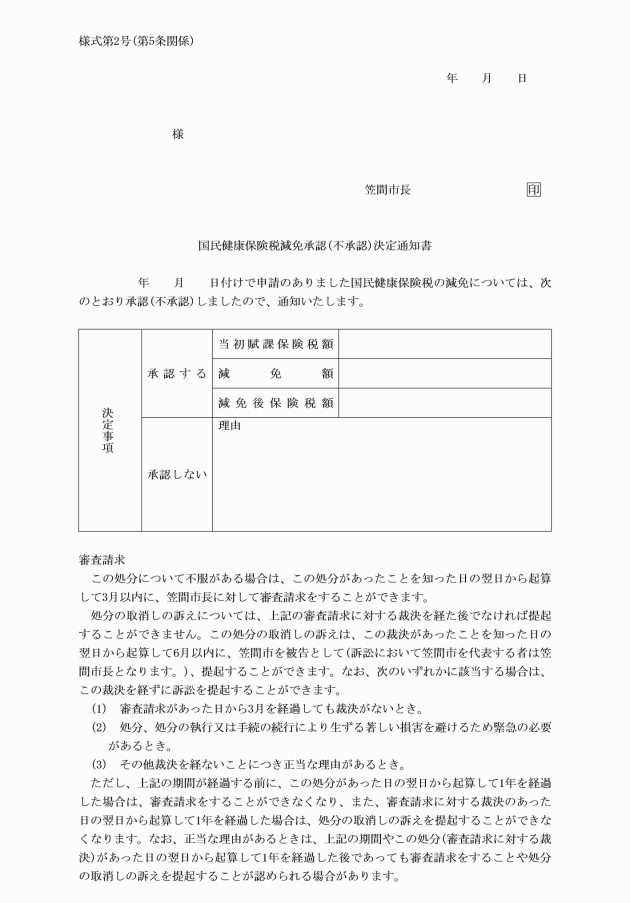
第5条 減免の申請があったときは、速やかに内容を審査し、その結果を国民健康保険税減免承認(不承認)決定通知書(様式第2号)により申請者に通知するものとする。なお、減免の申請が暫定賦課期間中の場合、当該通知は国民健康保険税額決定後に通知するものとする。
(平24告示638・旧第4条繰下)
(1) 第2条に掲げる基準に該当しないとき。
(2) 虚偽の内容による申請であるとき。
(3) 指定された書類を提出しない、又は事情聴取等に応じないとき。
(平24告示638・旧第5条繰下、平25告示258・一部改正)
(減免の取消)
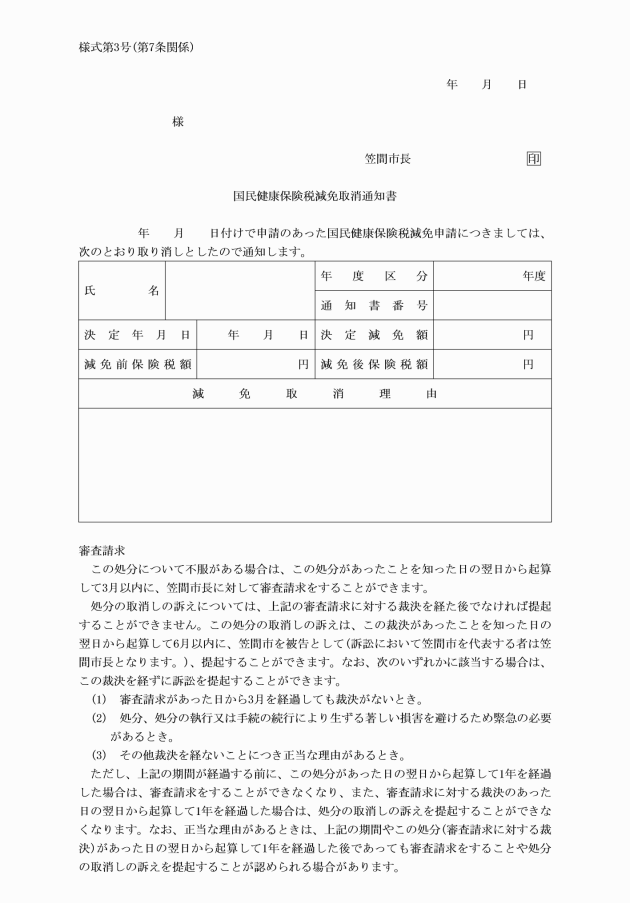
第7条 減免の承認を受けた者が次のいずれかに該当するときは、当該減免の承認を取り消すことができる。
(1) 資力の回復その他の事情の変化により減免することが不適当と認められるとき。
(2) 偽りその他の不正な手段により減免の承認を受けたとき。
(平24告示638・旧第6条繰下)
附則
この告示は、公布の日から施行し、平成23年3月11日から適用する。
附則(平成24年笠間市告示第638号)
この告示は、公布の日から施行し、平成24年4月1日から適用する。
附則(平成25年告示第258号)
この告示は、平成25年5月9日から施行し、改正後の東日本大震災の被災者に対する国民健康保険税減免取扱要綱の規定は、平成25年4月1日から適用する。
附則(平成26年告示第303号)
この告示は、平成26年5月9日から施行し、この告示による改正後の東日本大震災の被災者に対する国民健康保険税減免取扱要綱の規定は、平成26年4月1日から適用する。
附則(平成27年告示第769号)
この告示は、平成27年9月28日から施行し、この告示による改正後の東日本大震災の被災者に対する国民健康保険税減免取扱要綱の規定は、平成27年4月1日から適用する。
附則(平成27年告示第1043号)
この告示は、平成28年1月1日から施行する。
附則(平成28年告示第233号)
この告示は、平成28年4月1日から施行する。
附則(平成28年告示第466号)
この告示は、平成28年7月14日から施行し、この告示による改正後の東日本大震災の被災者に対する国民健康保険税減免取扱要綱の規定は、平成28年4月1日から適用する。
附則(平成29年告示第562号)
この告示は、平成29年8月23日から施行し、この告示による改正後の東日本大震災の被災者に対する国民健康保険税減免取扱要綱の規定は、平成29年4月1日から適用する。
附則(平成30年告示第612号)
この告示は、平成30年9月27日から施行し、この告示による改正後の東日本大震災の被災者に対する国民健康保険税減免取扱要綱の規定は、平成30年4月1日から適用する。
附則(令和元年告示第71号)
この告示は、令和元年6月28日から施行し、この告示による改正後の東日本大震災の被災者に対する国民健康保険税減免取扱要綱の規定は、平成31年4月1日から適用する。
附則(令和2年告示第240号)
この告示は、令和2年6月12日から施行し、この告示による改正後の東日本大震災の被災者に対する国民健康保険税減免要綱の規定は、令和2年4月1日から適用する。
附則(令和3年告示第147号)
この告示は、令和3年4月1日から施行する。
附則(令和3年告示第341号)
この告示は、公布の日から施行し、この告示による改正後の東日本大震災の被災者に対する国民健康保険税減免要綱の規定は、令和3年4月1日から適用する。
附則(令和4年告示第283号)
この告示は、令和4年6月28日から施行し、この告示による改正後の東日本大震災の被災者に対する国民健康保険税減免要綱の規定は、令和4年4月1日から適用する。
附則(令和5年告示第309号)
この告示は、公布の日から施行し、この告示による改正後の東日本大震災の被災者に対する国民健康保険税減免要綱の規定は、令和5年4月1日から適用する。
附則(令和6年告示第435号)
この告示は、公布の日から施行し、この告示による改正後の東日大震災の被災者に対する国民健康保険税減免取扱要綱の規定は、令和6年4月1日から適用する。
附則(令和7年告示第281号)
この告示は、公布の日から施行し、この告示による改正後の東日本大震災の被災者に対する国民健康保険税減免取扱要綱の規定は、令和7年4月1日から適用する。
別表第1(第2条関係)
(平24告示638・追加)
対象国保税額=A×B/C |
A:当該世帯の被保険者全員について算定した国保税額 B:減少することが見込まれる事業収入等に係る前年の所得の合計額 C:当該世帯の前年の合計所得金額 |
別表第2(第2条関係)
(平24告示638・追加)
前年の合計所得金額 | 減免割合 |
300万円以下 | 10分の10 |
300万円を超え400万円以下 | 10分の8 |
400万円を超え550万円以下 | 10分の6 |
550万円を超え750万円以下 | 10分の4 |
750万円を超え1,000万円以下 | 10分の2 |
(平24告示638・平27告示1043・令3告示147・一部改正)
(平24告示638・平28告示233・一部改正)
(平24告示638・平28告示233・一部改正)